
सुनचाँदीका गरगहना बिक्री गर्दा ०.५ प्रतिशत सिप प्रवर्द्धन शुल्क, विभागद्वारा नयाँ कार्यविधि जारी
 अनलाइनसमय |
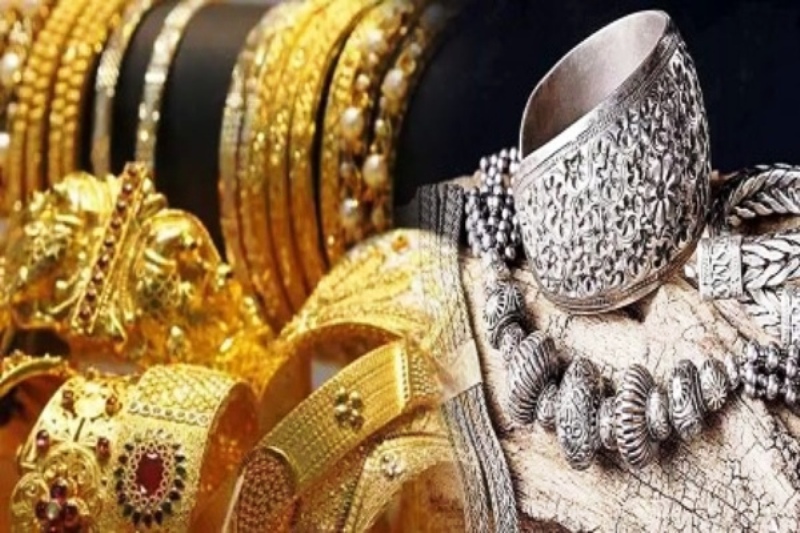
काठमाडौं, १३ असोज । आन्तरिक राजस्व विभागले नेपालमा सुन, चाँदी तथा तिनका गरगहना र वस्तुहरूको बिक्रीमा लाग्ने ‘सिप प्रवद्र्धन शुल्क’ को प्रशासन तथा असुली प्रक्रियालाई सरल, पारदर्शी र प्रभावकारी बनाउन ‘सिप प्रवर्द्धन शुल्क सम्बन्धी कार्यविधि, २०८३’ जारी गरेको छ ।
आर्थिक ऐन, २०८३ को दफा १४ बमोजिम करको दर, दर्ता, बीजक, कालीगढ व्यवस्थापन, सर्वसाधारणका लागि नियम, विवरण दाखिला तथा जरिवाना र पुनरावेदन लगायतका सबै व्यवस्था समेटेर विभागले कार्यविधि जारी गरेको हो ।
नयाँ व्यवस्था अनुसार अन्तिम उपभोक्तालाई सुन वा चाँदीका गरगहना तथा वस्तुहरू बिक्री गर्दा बिक्री मूल्यको ०.५ प्रतिशतका दरले सिप प्रवद्र्धन शुल्क असुल गर्नुपर्नेछ । यस्तो शुल्क सामान बिक्री गर्दाकै बखत उपभोक्ताबाट असुल गरी तोकिएको ढाँचामा अनिवार्य बीजक जारी गर्नुपर्ने कार्यविधिमा उल्लेख छ ।
यस्तै, शुल्क सङ्कलन तथा राजस्व खातामा दाखिला गर्ने प्रयोजनका लागि पहिले नै स्थायी लेखा नम्बर (प्यान नम्बर) लिइसकेका व्यवसायीले सिप प्रवर्द्धन शुल्कका लागि अलग्गै दर्ता गराउनु पर्ने छैन । यसको कर प्रशासन सम्बन्धित आन्तरिक राजस्व कार्यालय, मध्यमस्तरीय करदाता कार्यालय तथा ठूला करदाता कार्यालयहरूले गर्नेछन् ।
यस्तै, ग्राहकले पुरानो गरगहना दिएर सोही तौल बराबरको नयाँ गहना खरिद गरेमा सो तौल बराबरको मूल्यमा शुल्क नलाग्ने कार्यविधिमा उल्लेख छ । तर, पुरानो तौलमा थप गरी नयाँ गहना लिएमा थप भएको सुनचाँदीको मूल्य, ज्याला र जर्तिमा ०.५ प्रतिशत शुल्क असुल गरिने भनिएको छ ।
उक्त व्यवस्थाअनुसार सर्वसाधारणले व्यवसायीलाई पुराना गहना बिक्री गर्दा आफ्नो परिचय खुल्ने प्रमाणपत्र (नागरिकता, राष्ट्रिय परिचयपत्र, लाइसेन्स वा एब्ल्) को प्रतिलिपि, फोन नम्बर, खरिद गरेको पुरानो प्रमाण र विदेशबाट ल्याएको भए सोको प्रमाण पेश गर्नुपर्नेछ । व्यवसायीहरूले यसबारे जानकारी दिने सूचना पाटी (अनुसूची–४) अनिवार्य पसलमा राख्नुपर्नेछ ।
व्यवसाय स्थलबाट कालीगढकहाँ वा कालीगढबाट व्यवसाय स्थलमा गरगहना निर्माणका लागि सुनचाँदी ओसारपसार गर्दा राजस्व कार्यालयको छाप लागेको आधिकारिक चलान (अनुसूची–२) साथमा राख्नुपर्नेछ । साथै, गहना निर्माण गर्ने सम्पूर्ण कालीगढहरू अनिवार्य रूपमा प्यानमा दर्ता भएको हुनुपर्नेछ । यस्तै, प्रत्येक महिनाको विवरण अर्को महिनाको २५ गतेभित्र बुझाउनुपर्नेछ । असुल गरिएको शुल्क राजस्व शीर्षक नम्बर ११४१३ मा जम्मा गर्नुपर्छ । तोकिएको समयभित्र विवरण नबुझाएमा दैनिक ०.०५ प्रतिशत वा प्रति विवरण रु. १,००० मध्ये जुन बढी हुन्छ, सोही रकम थप शुल्क लाग्नेछ । रकम ढिला दाखिला गरेमा वार्षिक १५ प्रतिशतका दरले ब्याज लाग्नेछ कार्यविधिमा उल्लेख छ ।
यसैगरी, बिक्री खण्डीकरण गरेमा, वास्तविक कारोबार लुकाएमा वा घटी शुल्क असुल गरेमा तोकिएको शुल्कमा २५ प्रतिशत अतिरिक्त शुल्क लाग्ने व्यवस्था गरिएको छ ।
कर अधिकृतले गरेको शुल्क निर्धारण आदेशमा चित्त नबुझेमा करदाताले ३० दिनभित्र विवादरहित कर÷ब्याज बुझाई विवादित रकमको एक–चौथाइ (२५%) नगद धरौटी राखेर आन्तरिक राजस्व विभागका महानिर्देशक समक्ष प्रशासकीय पुनरावलोकनका लागि निवेदन दिन सक्नेछन् । महानिर्देशकको निर्णयमा पनि असन्तुष्टि रहेमा ६० दिनपछि वा निर्णय भएको ३५ दिनभित्र राजस्व न्यायाधिकरणमा पुनरावेदन दिन सकिने कानूनी व्यवस्था गरिएको छ ।
ताजा समाचार